KPR Subsidi Bunga 6 Persen untuk Gaji Rp17 Juta: Solusi atau Tambal Sulam?
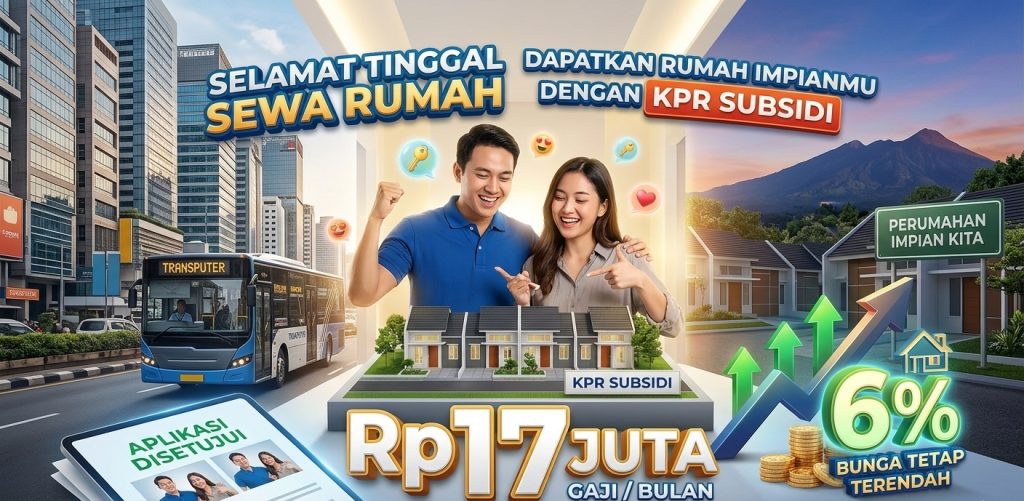
Pemerintah akhirnya bergerak. Di tengah lesunya pasar rumah subsidi, Presiden Prabowo Subianto menyetujui skema baru Kredit Pemilikan Rumah (KPR) bersubsidi dengan bunga 6 persen per tahun untuk pekerja berpenghasilan tetap hingga Rp17 juta per bulan.
Kebijakan ini diputuskan dalam rapat terbatas di Istana Negara pada Rabu, 30 September 2026. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengungkapkan bahwa program ini sebelumnya disiapkan untuk pelaku UMKM dengan penghasilan tidak tetap, tetapi kini diubah untuk pekerja berpenghasilan tetap.
“Kemudian dibuatkan program baru tambahan untuk KPR Bersubsidi bagi mereka yang mendapatkan penghasilan tetap sekitar Rp17 juta,” kata Airlangga saat memberikan keterangan pers.
Siapa yang Disasar?
Program ini menyasar kelompok yang sering disebut sebagai “missing middle” masyarakat kelas menengah yang penghasilannya terlalu tinggi untuk masuk kriteria Masyarakat Berpenghasilan Rendah (MBR), tetapi terlalu rendah untuk nyaman membeli rumah komersial di kota besar.
Dengan penghasilan tetap hingga Rp17 juta per bulan, kelompok ini bisa mendapatkan fasilitas KPR bersubsidi dengan bunga 6 persen untuk pembelian rumah dengan harga hingga Rp500 juta. Sebagai perbandingan, KPR subsidi reguler untuk rumah tapak MBR diberikan dengan bunga tetap 5 persen sepanjang masa kredit, sementara rumah susun subsidi dikenakan bunga 6 persen.
PPN DTP Diperpanjang hingga 2027
Sejalan dengan kebijakan ini, pemerintah juga memperpanjang fasilitas Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) hingga 2027. Fasilitas ini diberikan untuk pembelian rumah dengan harga sampai dengan Rp2 miliar. Sedangkan untuk pembelian rumah hingga Rp5 miliar, fasilitas PPN DTP diberikan atas bagian harga sampai dengan Rp2 miliar.
Kombinasi antara bunga murah dan insentif pajak ini diharapkan bisa mendorong kembali minat masyarakat terhadap properti, terutama di segmen kelas menengah yang selama ini menjadi tulang punggung pasar perumahan nasional.
Apakah Ini Cukup?
Ada beberapa pertanyaan yang perlu dijawab sebelum kebijakan ini bisa disebut solusi yang efektif.
Pertama, apakah harga rumah Rp500 juta benar-benar bisa menjangkau kelas menengah di kota-kota besar? Di Jakarta, Surabaya, atau Bandung, rumah dengan harga Rp500 juta sering kali terletak di pinggiran yang jauh dari pusat kerja. Ekonom Mohammad Faisal pernah menekankan bahwa keterjangkauan rumah tidak bisa diukur hanya dari cicilan bulanan. Biaya transportasi yang membengkak bisa mengeliminasi efisiensi harga hunian di pinggiran.
Kedua, bagaimana dengan nasib program rumah subsidi reguler untuk MBR? Program KPR 6 persen ini menyasar kelompok yang lebih mampu. Jika pemerintah fokusnya teralihkan ke segmen ini, jangan sampai kebutuhan rumah bagi MBR justru terabaikan. Padahal, backlog kepemilikan rumah masih mencapai 9,29 juta rumah tangga pada 2026.
Ketiga, bagaimana pelaksanaannya di lapangan? Kebijakan yang baik di atas kertas sering kali menemui hambatan birokrasi saat implementasi. Bank sebagai penyalur kredit harus mau bekerja sama, dan proses verifikasi penerima manfaat harus transparan.
Sinyal Positif, tapi Perlu Pengawasan
Terlepas dari berbagai pertanyaan itu, kebijakan ini setidaknya menunjukkan bahwa pemerintah menyadari ada masalah besar di sektor perumahan. Pasar properti sedang lesu, pengembang sedang kesulitan, dan daya beli masyarakat sedang tergerus.
Program KPR subsidi bunga 6 persen ini adalah upaya untuk membangkitkan kembali permintaan di segmen yang selama ini terjepit. Jika berjalan dengan baik, kebijakan ini bisa menjadi katalis pemulihan sektor properti. Tapi jika tidak diawasi dengan ketat, ia bisa berakhir sebagai tambal sulam yang hanya menyenangkan sebagian pihak.
Yang jelas, rumah subsidi dan daya beli adalah dua persoalan yang saling terkait. Tidak ada solusi tunggal yang bisa menyelesaikan keduanya sekaligus. Yang dibutuhkan adalah kebijakan yang konsisten, terukur, dan berpihak pada masyarakat yang benar-benar membutuhkan.